

C’est le coup de « Trafalgar » de l’énergie renouvelable au nucléaire français, qui va devoir trouver 20 milliards d’euros pour les EPR2 à cause du prix de l’électricité

Par Guillaume Aigron

La Cour des comptes a publié une note qui change la donne sur le financement du programme EPR2.
À moins de 70 euros le mégawattheure sur le marché de l’électricité, EDF ne pourra pas financer la construction des six réacteurs sans que l’État ne mette la main à la poche (au-delà des prêts bonifiés déjà annoncés). Un scénario qui pourrait coûter jusqu’à 65 milliards d’euros aux finances publiques d’ici 2040 !
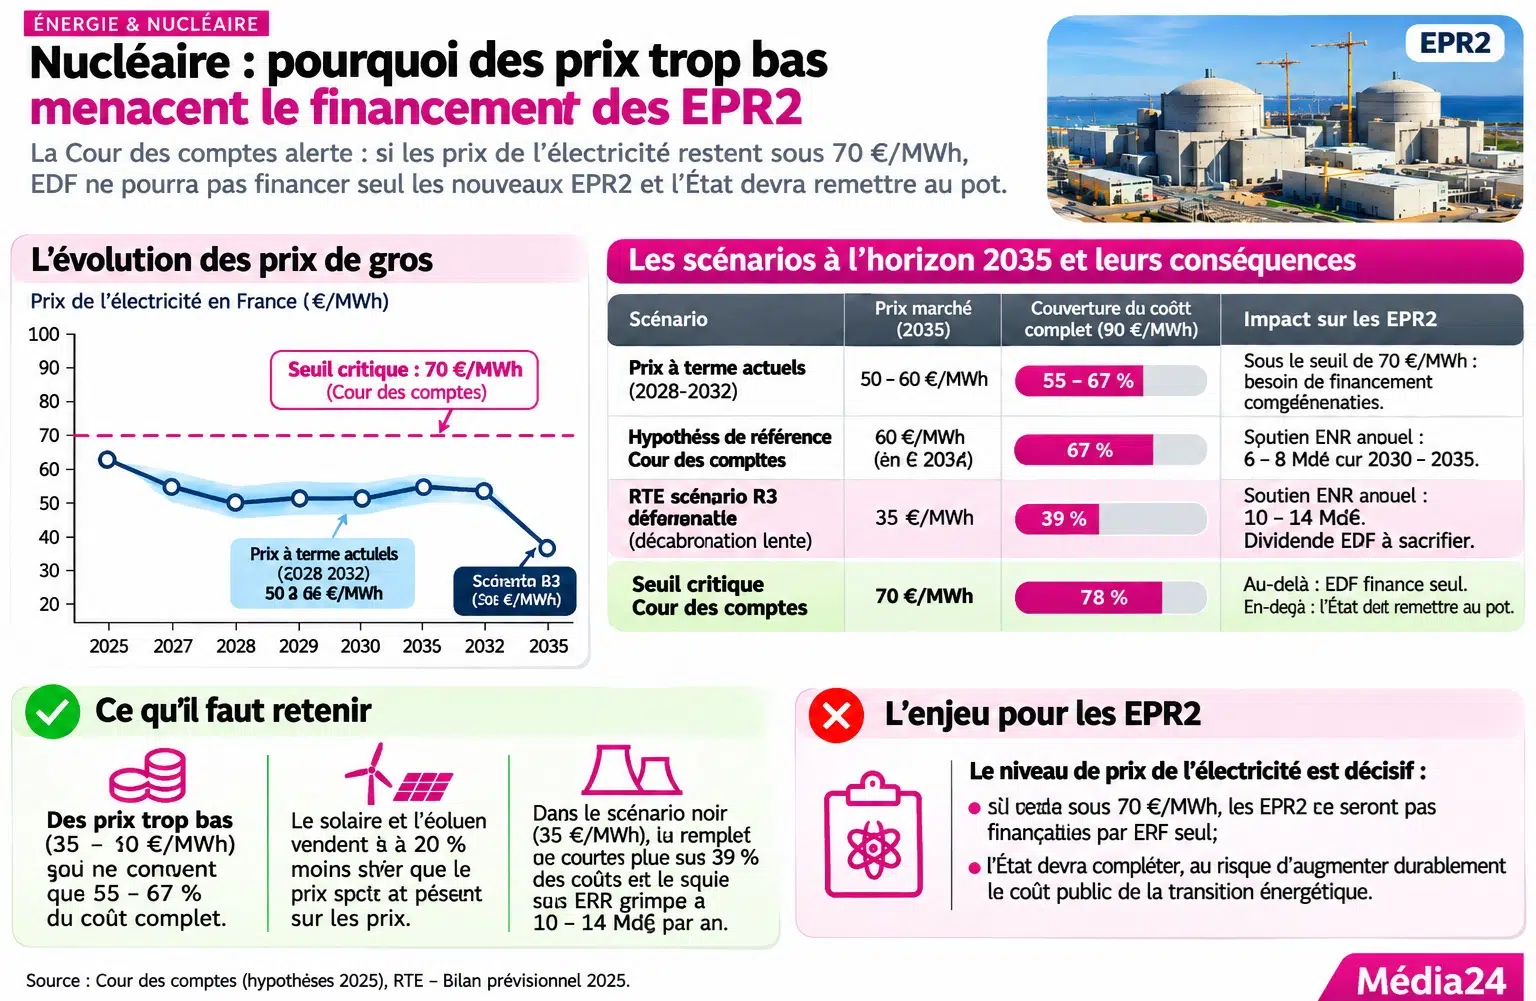
À quatre mois de la présidentielle, la Cour des comptes vient de glisser un pavé dans le dossier nucléaire d’Emmanuel Macron. Sa note du 16 novembre, officiellement consacrée aux « soutiens de l’État à la production d’énergie », contient une démonstration qui tient en une ligne : les six EPR2 lancés depuis Belfort en février 2022 ne sont finançables que si le prix de l’électricité français reste au-dessus de 70 €/MWh pendant trente ans. Problème : les prix à terme pour 2027 tournent autour de 60, et ceux pour 2028-2032 descendent entre 50 et 60.
Plus la France développe le solaire et l’éolien, plus les prix baissent. Plus les prix baissent, plus les EPR2 deviennent intenables.
La transition énergétique pourrait bien s’auto-saboter financièrement.
Lire aussi :
- Ce crayon n’en a pas l’air, mais il va permettre à la France de se faire une place sur un marché à 125 milliards d’euros d’ici 2040 : le combustible nucléaire
- Google, Microsoft ou Nvidia, les géants de la tech américains veulent sécuriser leur futur accès à la source d’énergie la plus puissante du monde : la fusion nucléaire
La Cour des comptes alerte : le programme EPR2 pourrait coûter jusqu’à 65 milliards d’euros de dividendes sacrifiés à l’État si les prix de l’électricité restent sous les 70 €/MWh
La note de la Cour des comptes a été délibérée par la deuxième chambre le 17 juillet 2026, puis approuvée par le comité du rapport public le 22 septembre, avant sa publication officielle lundi. Ce travail s’inscrit dans une série de notes thématiques que la juridiction financière publie traditionnellement avant une présidentielle pour éclairer le débat public sur les enjeux structurels de finances publiques.
Le constat central sur le nucléaire tient en quelques lignes, à la page 31 du document : « Pour des prix de moins de 70 €/MWh, le besoin de financement d’EDF pour la construction des futurs EPR2 s’accroîtrait lourdement, pesant aussi sur la capacité du groupe à financer ce programme sans contribution supplémentaire de l’État, au-delà des prêts bonifiés déjà annoncés. »
La Cour poursuit : « Dans des scénarios de prix défavorables, un des leviers à disposition de l’État serait de renoncer à tout dividende en numéraire sur tout ou partie de la période de construction des EPR2, ce qui pourrait avoir un impact sur la trajectoire des finances publiques, de l’ordre de 65 milliards d’euros en cumulé sur 2026-2040 dans certains scénarios. »
L’autre pilier du soutien public, le contrat pour différence (CfD, Contract for Difference) qui garantira à EDF un prix d’exercice de 100 €/MWh au maximum à partir de 2038, « n’aura quant à lui pas d’impact budgétaire avant la mise en service des premiers EPR, soit au plus tôt en 2038 ». Autrement dit, l’addition arrivera en deux temps : d’abord les prêts bonifiés et les dividendes sacrifiés pendant la construction, ensuite le CfD pendant quarante ans d’exploitation.
84 milliards d’euros : la quatrième révision du devis EPR2 en quatre ans !
Le vrai pavé du rapport se cache dans un détail de notation. La Cour chiffre désormais le programme à 72,8 milliards d’euros en euros 2020, soit 84 milliards d’euros en valeur 2025 une fois l’inflation intégrée. C’est la quatrième révision à la hausse depuis l’annonce initiale de février 2022 par Emmanuel Macron, qui tablait alors sur 51,7 milliards d’euros. En 2023, l’estimation est passée à 67,4 milliards. En décembre 2025, EDF a officiellement arrêté un devis prévisionnel de 72,8 milliards. Et aujourd’hui, la Cour convertit ce chiffre à 84 milliards en valeur réelle.
La dérive est de plus de 60 % en quatre ans, sans qu’aucun chantier n’ait démarré. À titre de comparaison, Flamanville 3, dont le coût à terminaison a été évalué par la Cour à 23,7 milliards d’euros en janvier 2025, était parti d’un devis initial de 3,3 milliards en 2007. Un facteur 7 entre promesse et réalité, avec douze ans de retard à la clé.
Les six EPR2 doivent être construits par paires sur trois sites côtiers ou fluviaux qui hébergent déjà des centrales nucléaires. Voici où en est le calendrier au 17 novembre 2026 :
| Site | Réacteurs | Travaux préparatoires | Mise en service visée |
|---|---|---|---|
| Penly (Seine-Maritime) | EPR2 3 et 4 (pilote) | Débutés en 2024 | 2038 (au plus tôt) |
| Gravelines (Nord) | EPR2 1 et 2 | Décision finale prévue 2027 | Fin des années 2030 |
| Bugey (Ain) | EPR2 1 et 2 | Décision finale prévue 2027 | Fin des années 2030 / début 2040 |
Une option pour huit réacteurs supplémentaires est sur la table, qui porterait le programme à quatorze EPR2 au total.
La mécanique du financement : prêt bonifié et contrat pour différence
Le financement du programme repose sur deux piliers, arrêtés lors du Conseil de politique nucléaire du 17 mars 2025 et détaillés dans le dossier d’aide d’État SA.119469 déposé à Bruxelles.
Un premier pilier couvre la construction : un prêt bonifié jusqu’à 60 % du coût, accordé par la Caisse des Dépôts et Consignations (CDC) et adossé au fonds d’épargne réglementée (Livret A, LDDS). En phase de construction, le taux d’intérêt appliqué sera nul, ce qui équivaut à une bonification égale au coût de la ressource pour la CDC. La Cour chiffre : si l’encours du prêt atteint 50 milliards d’euros en 2035 et que le coût moyen de la ressource CDC s’établit à 3 %, le coût budgétaire annuel de cette bonification pour l’État atteindra 1,5 milliard d’euros à cet horizon. Les premières dépenses budgétaires interviendront dès 2027.
Un second pilier couvre l’exploitation : un contrat pour différence sur 40 ans, à partir de la mise en service des premiers réacteurs en 2038. Ce mécanisme garantit à EDF un prix d’exercice plafond de 100 €/MWh en euros 2024. Dès que le prix de marché de l’électricité descend sous ce seuil, l’État paie la différence à EDF. Dès qu’il remonte au-dessus, EDF reverse le surplus à l’État. Le CfD est le filet de sécurité qui doit convaincre EDF de prendre la décision finale d’investissement, puisqu’il sanctuarise une partie des recettes du producteur pendant quatre décennies.
La Commission européenne a ouvert le 29 avril 2026 une enquête approfondie sur ce dossier SA.119469, estimant que le dispositif pose question au regard du droit européen de la concurrence et des aides d’État. La France défend un argumentaire de sécurité énergétique et de contribution aux objectifs de décarbonation de l’Union.
Le piège des prix bas : le scénario noir que la Cour met sur la table
La Cour s’appuie sur le bilan prévisionnel 2025 de RTE, le gestionnaire du réseau de transport, qui simule plusieurs scénarios d’évolution des prix de gros de l’électricité français à l’horizon 2035. Les résultats sont inquiétants pour qui veut financer un parc nucléaire neuf.
Les prix à terme actuels sont déjà très en-dessous du seuil des 70 €/MWh identifié par la Cour. Pour une livraison sur toute l’année 2027, ils sont restés sous les 65 €/MWh du 1er janvier 2025 à fin août 2026. Pour les années 2028 à 2032, ils oscillent entre 50 et 60 €/MWh. Le solaire et l’éolien vendent en moyenne 20 % et 5 % moins cher que ces prix spot, parce qu’ils produisent au même moment et saturent l’offre.
Dans le scénario noir de RTE (dit R3), où l’électrification des usages prendrait du retard et où la production renouvelable continuerait à saturer le marché, les prix de gros tomberaient à 35 €/MWh en 2035. Les prix payés par les consommateurs couvriraient alors moins de 40 % du coût complet de production du mix national, estimé à 90 €/MWh à cet horizon. Dans cette hypothèse, le soutien public aux énergies renouvelables électriques atteindrait à lui seul 10 à 14 milliards d’euros par an. EDF, privé de recettes commerciales suffisantes, serait incapable d’auto-financer les EPR2 et devrait puiser dans tous les leviers possibles, y compris le sacrifice des dividendes versés à l’État.
65 milliards de dividendes en jeu : le vrai coût caché pour les finances publiques
C’est la ligne la plus explosive du rapport. Dans les scénarios défavorables, l’État actionnaire d’EDF (qui en détient 100 % du capital depuis la nationalisation complète finalisée en juin 2023) devrait renoncer à encaisser les dividendes en numéraire pendant tout ou partie de la période de construction des EPR2. Le cumul est chiffré par la Cour : jusqu’à 65 milliards d’euros de dividendes manquants sur la période 2026-2040.
C’est un trou colossal, qui s’additionnerait aux 1,5 milliard d’euros annuels de bonification de prêt dès 2035, aux versements potentiels du CfD à partir de 2038, et à toutes les autres charges de service public de l’énergie (SPE) que la Cour chiffre à 99,9 milliards d’euros d’engagements hors bilan de l’État à fin 2025.
La Cour rappelle que ce schéma a déjà été testé par le passé : entre 2015 et 2023, l’État avait renoncé à 8,6 milliards d’euros de dividendes EDF en numéraire pour permettre à l’entreprise d’absorber les surcoûts de Flamanville 3 et des grands carénages. Ajouté à trois recapitalisations successives (3 milliards d’euros en 2017, 2,1 milliards en 2022, 2,4 milliards en 2023), l’État avait déjà injecté près de 16 milliards d’euros dans EDF pour sauver le navire.
Le modèle économique d’EDF, que la Cour avait déjà passé au crible dans un rapport de septembre 2025 adressé à la commission des finances de l’Assemblée nationale, reste fragile. La dette financière nette du groupe atteignait 53 milliards d’euros fin 2024. Le programme d’investissement total cumulé pour 2025-2040 pourrait grimper jusqu’à 460 milliards d’euros, selon la Cour.
Il manquerait, dans l’état actuel, environ 20 milliards d’euros pour lancer les six premiers EPR2 sans intervention publique supplémentaire.
Sources principales :
- Cour des comptes, Les soutiens de l’État à la production d’énergie — Accompagner efficacement les évolutions du système énergétique, note thématique (16 novembre 2026)
https://www.ccomptes.fr/sites/default/files/2026-11/20261116-note-thematique-soutiens-Etat-production-d-energie.pdf
Note thématique pré-présidentielle de 40 pages. Contient l’alerte sur le seuil de 70 €/MWh, le chiffrage du programme EPR2 à 84 milliards d’euros en valeur 2025, le scénario de 65 milliards d’euros de dividendes sacrifiés sur 2026-2040, et les détails du mécanisme de prêt bonifié CDC et du contrat pour différence. - Cour des comptes, Le modèle économique d’Électricité de France, communication à la commission des finances de l’Assemblée nationale (septembre 2025)
https://www.ccomptes.fr/fr/publications/le-modele-economique-dedf
Analyse détaillée de la dette nette EDF (53 Md€ fin 2024), des besoins d’investissement cumulés 2025-2040 (jusqu’à 460 Md€), de l’historique des recapitalisations et des dividendes renoncés depuis 2015. - Cour des comptes, La filière EPR : une dynamique nouvelle, des risques persistants, rapport public thématique (janvier 2025)
https://www.ccomptes.fr/fr/publications/la-filiere-epr-une-dynamique-nouvelle-des-risques-persistants
Rapport de référence sur la filière EPR, avec le chiffrage à terminaison de Flamanville 3 à 23,7 milliards d’euros en euros 2023, les hypothèses de rentabilité (prix de vente nécessaire de 122 €/MWh pour 4 % de rentabilité), et les recommandations sur la décision finale d’investissement EPR2.
Commentaires