

Goolge, Microsoft ou Nvidia, les géants de la tech américains veulent sécuriser leur futur accès à la source d’énergie la plus puissante du monde : la fusion nucléaire

Par Guillaume Aigron

À Vienne, le 12 novembre 2026, l’Agence internationale de l’énergie atomique (AIEA) a publié la 4ᵉ édition de son World Fusion Outlook.
En 128 pages, le document chiffre pour la première fois en détail l’écosystème mondial de la fusion : 174 installations opérationnelles, en construction ou planifiées, 22 milliards de dollars de capital privé engagé depuis cinq ans, et une demande d’au moins 80 milliards supplémentaires sur les 20 prochaines années pour atteindre la commercialisation. Derrière ces chiffres, un phénomène nouveau : ce sont Microsoft, Google, Sam Altman, Nvidia et Bill Gates qui financent désormais la course au premier watt de fusion commerciale, que certains promettent dès 2028.
Jusqu’au milieu des années 2010, la fusion nucléaire était un sujet exclusivement scientifique, porté par des programmes publics intergouvernementaux comme ITER, en construction à Cadarache.
Dix ans plus tard, la carte a changé. Les géants de la tech californienne, affamés d’électricité bas-carbone pour alimenter leurs data centers et leurs modèles d’intelligence artificielle, sont devenus les premiers financeurs mondiaux de la recherche appliquée. Ils ne se contentent plus d’investir : ils signent des contrats d’achat d’électricité (Power Purchase Agreements, PPA) à des échéances que les physiciens eux-mêmes jugent optimistes.
Le rapport de l’AIEA dresse le portrait d’une filière en pleine transformation.
Lire aussi :
- Le réacteur à fusion du sud de la France ITER célèbre une grande victoire avec un jalon validé sur la partie la plus critique du système : les bobines toroïdales
- L’Espagne va accueillir « le chaînon manquant » de la fusion nucléaire à Grenade sans lequel la commercialisation ne sera jamais possible : l’IFMIF-DONES
L’AIEA publie son World Fusion Outlook 2026 : Microsoft, Google, Sam Altman et Nvidia parient plus de 22 milliards de dollars sur la fusion, avec un premier watt commercial promis dès 2028
Le rapport de l’AIEA en quelques chiffres fondamentaux
Le World Fusion Outlook 2026 a été présenté à l’occasion de la troisième réunion du World Fusion Energy Group (WFEG), une structure que l’Agence a créée pour fédérer gouvernements, industriels, laboratoires universitaires et investisseurs privés autour de la fusion. Six grandes tendances sont identifiées : montée des investissements, structuration des chaînes d’approvisionnement industrielles, passage des blueprints (dossiers de conception) aux centrales réelles, progrès dans les installations expérimentales, adaptation des cadres réglementaires, et croissance du nombre d’installations.
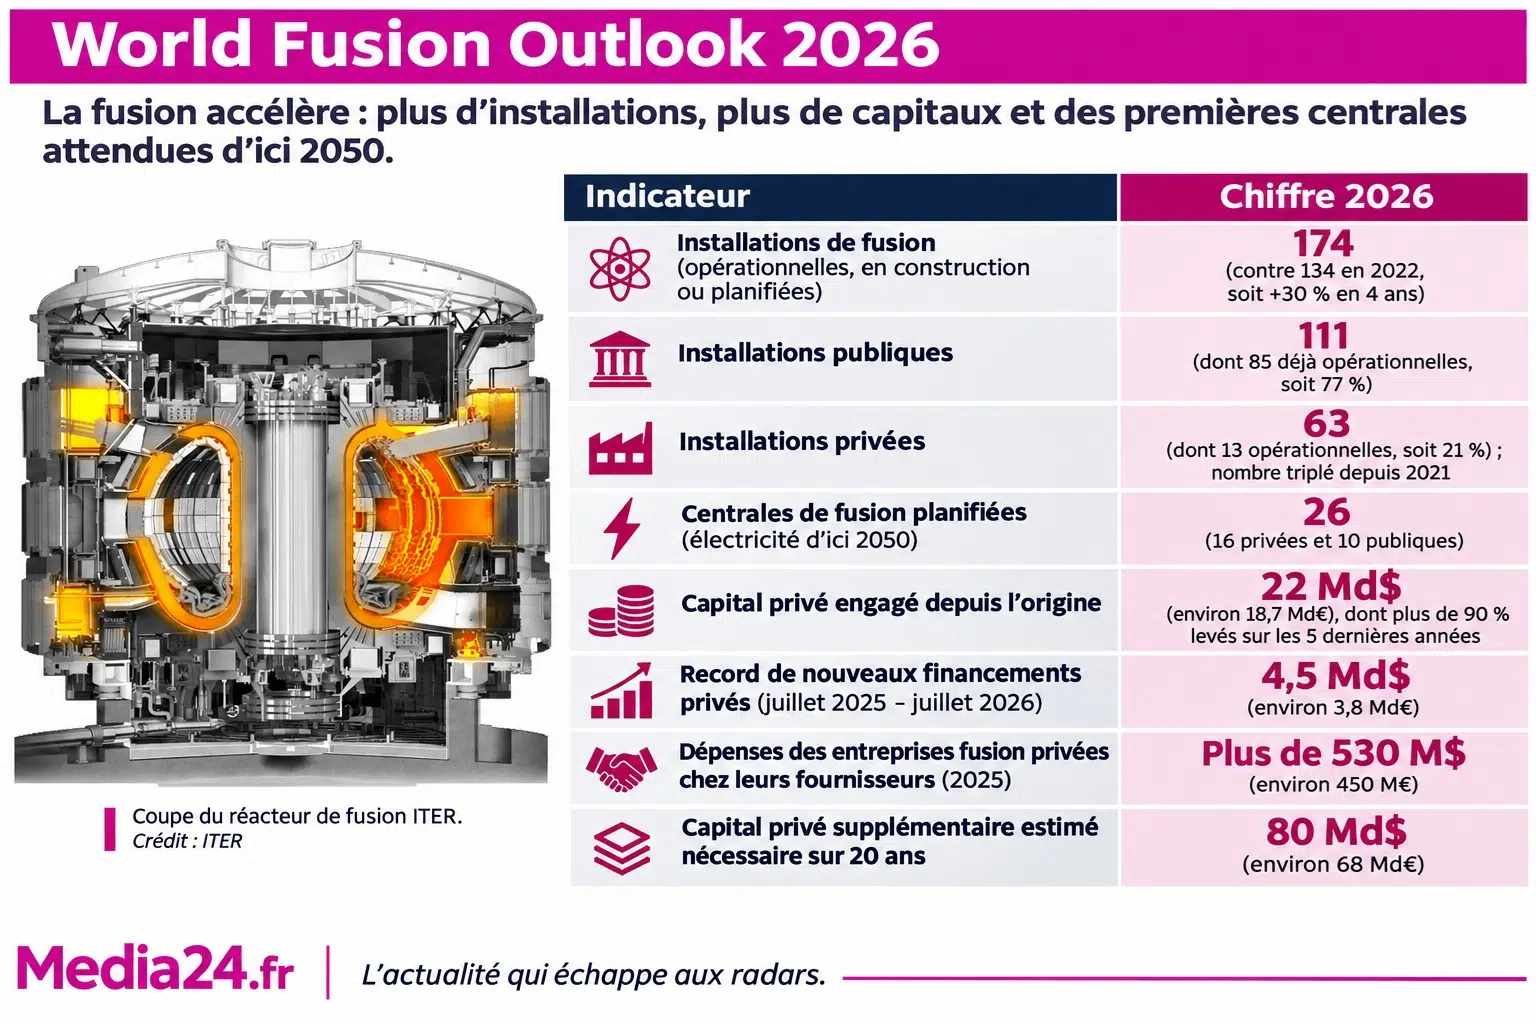
Treize pays apparaissent dans la cartographie de l’AIEA pour les concepts de centrales de fusion en développement : Canada, Chine, Union européenne, France, Allemagne, Israël, Japon, Corée du Sud, Nouvelle-Zélande, Russie, Suède, Royaume-Uni, États-Unis.
Dans les faits, trois géographies concentrent l’essentiel de l’activité privée : la côte Est américaine (CFS dans le Massachusetts), la côte Ouest (Helion dans l’État de Washington, TAE en Californie) et le Royaume-Uni (Tokamak Energy, First Light Fusion).
Les géants tech en première ligne
Pourquoi un tel afflux de capitaux privés en si peu de temps ? Parce que l’intelligence artificielle, et plus largement les besoins en calcul des grandes plateformes numériques, ont créé en cinq ans une demande d’électricité bas-carbone que personne n’avait anticipée. Les hyperscalers (les opérateurs des plus grands data centers mondiaux) consomment déjà des gigawatts, et les projections pour les cinq prochaines années font flamber les chiffres. Signer un contrat d’achat d’électricité de fusion dans 5 ou 10 ans, c’est pour eux à la fois une assurance stratégique sur leur approvisionnement énergétique et un pari financier : si ça marche, ils tiennent la source d’énergie du siècle. Si ça ne marche pas, ils auront financé le secteur à hauteur de quelques pour cents de leur capitalisation boursière.
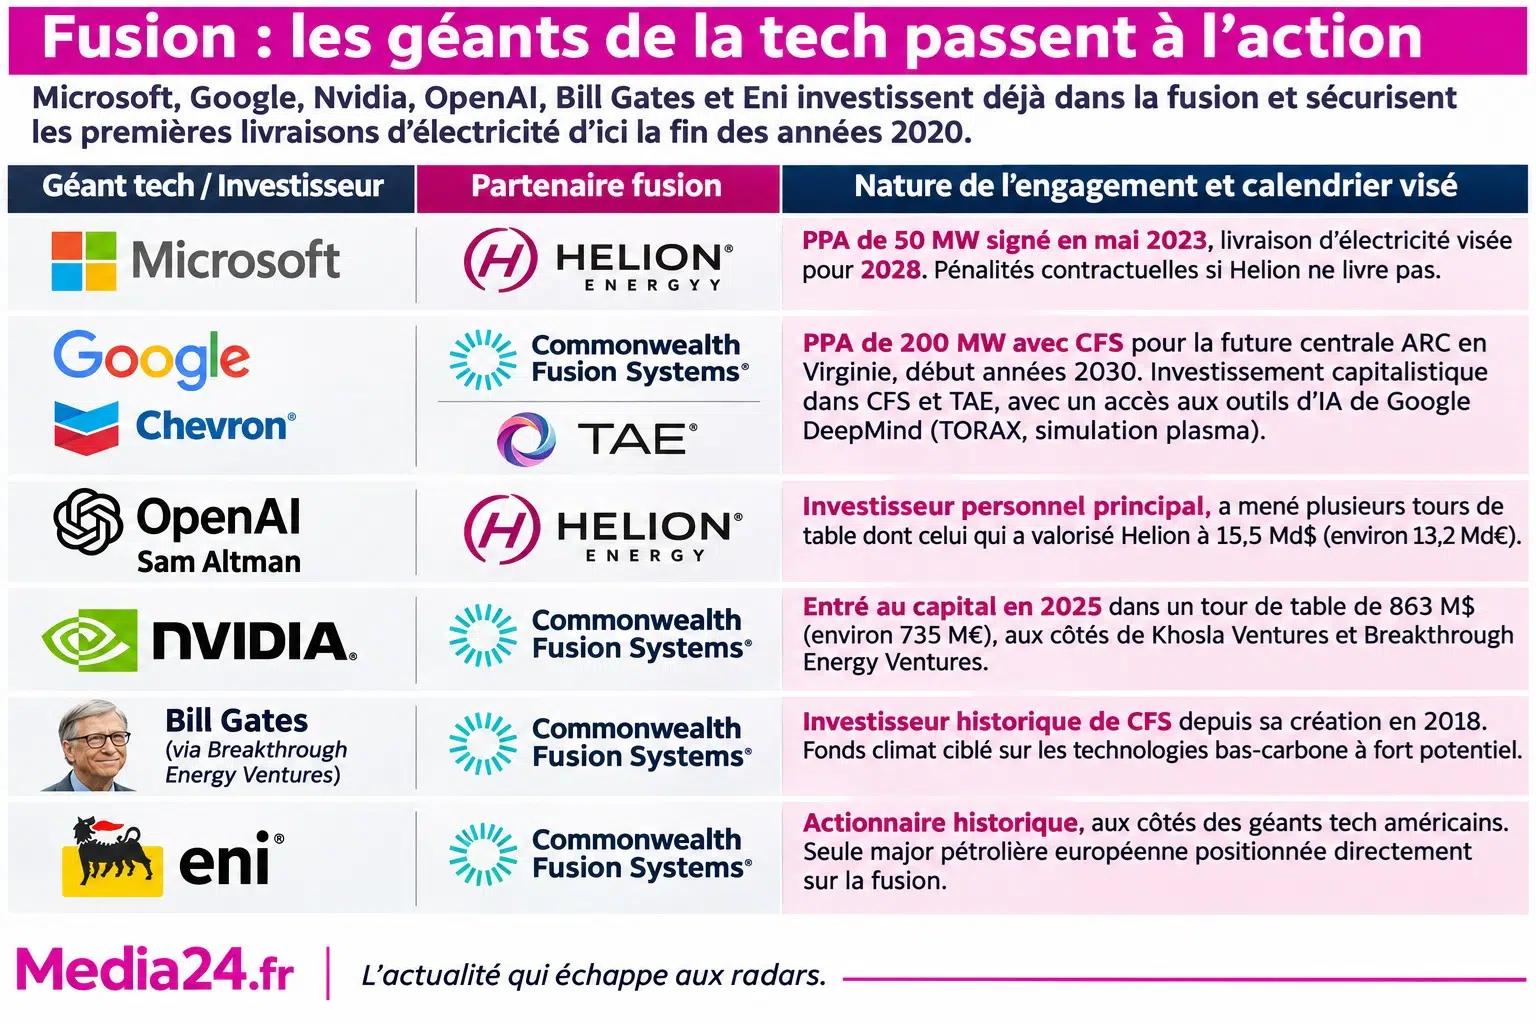
Microsoft a ouvert le bal en mai 2023 en signant avec Helion Energy un PPA pour 50 mégawatts d’électricité de fusion livrables en 2028. Le contrat court sur la durée de vie de la centrale et expose Helion à des pénalités si elle ne livre pas. Helion, de son côté, est valorisée 15,5 milliards de dollars (environ 13,2 Md€) et son principal actionnaire personnel n’est autre que Sam Altman, patron d’OpenAI.
Google a emboîté le pas en signant un PPA pour 200 mégawatts avec Commonwealth Fusion Systems (CFS), la startup du Massachusetts qui construit le tokamak SPARC (actuellement complet à 75 %) en vue d’un premier plasma fin 2026 ou début 2027. CFS a aussi signé un contrat de fourniture à long terme avec Dominion Energy pour sa future centrale commerciale ARC à Chesterfield, en Virginie, dans le cadre de la future « Fall Line Fusion Power Station ». Avec 4 milliards de dollars levés au total (environ 3,4 Md€), CFS concentre à elle seule près de 30 % de tous les capitaux privés investis dans la fusion.
Google a également pris pied dans TAE Technologies, au côté du pétrolier Chevron. Nvidia est entré à son tour en 2025 dans le capital de CFS, dans un tour de table de 863 millions de dollars (environ 735 M€) également alimenté par Khosla Ventures et Breakthrough Energy Ventures, le fonds climat de Bill Gates.
22 milliards engagés, 80 milliards à trouver : l’équation financière
Le rapport de l’AIEA s’attarde sur une question qui obsède les investisseurs : la fusion est-elle une bulle, ou le début d’une vraie révolution énergétique ? L’organisation reprend les chiffres de FusionX Group, un cabinet londonien spécialisé. Sur les 22 milliards de dollars de capital engagés depuis le début, plus de 90 % ont été levés ces cinq dernières années. Le rythme de 2025-2026 est inédit : 4,5 milliards de dollars rien que sur les 12 mois à juillet 2026, un record absolu.
Pour atteindre la commercialisation à grande échelle, FusionX estime qu’il faudrait en réalité 80 milliards de dollars supplémentaires sur les 20 prochaines années, soit plus du triple du capital déjà investi !
Comment lever une telle somme ? Le cabinet suggère deux pistes : une consolidation industrielle (fusions-acquisitions entre startups, création de quelques champions mondiaux) et l’ouverture à de nouvelles sources de financement, notamment les fonds souverains (dont CFS a déjà signé une levée de 4 milliards en juillet 2026) et les fonds de pension.
Côté dépenses opérationnelles, les entreprises fusion privées ont dépensé plus de 530 millions de dollars (environ 450 M€) chez leurs fournisseurs en 2025. Le chiffre paraît modeste mais il marque une étape : la fusion n’est plus seulement une affaire de laboratoire, elle commence à faire travailler une chaîne d’approvisionnement industrielle (aimants supraconducteurs à haute température, composants en tungstène, lasers de haute puissance, logiciels de modélisation plasma).
La course au premier watt commercial
L’AIEA liste 26 centrales de fusion en planification à horizon 2050. Sept projets privés et un projet public visent le marché de l’électricité au début des années 2030. Huit projets privés et un public visent la fin des années 2030. Un projet privé et un public tablent sur les années 2040, et un seul projet public pour les années 2050. Six autres projets (quatre privés, deux publics) n’ont pas encore de date d’opération annoncée.
Dans cette course, les géants tech sont au premier rang des parieurs :
Les calendriers affichés par ces entreprises sont ambitieux et doivent être pris avec prudence. L’histoire de la fusion est jalonnée de promesses tenues avec dix à vingt ans de retard, et personne n’a encore démontré un gain net d’énergie en configuration de centrale commerciale en continu.
L’ampleur des engagements industriels donne tout de même le ton : quand une entreprise comme Microsoft signe un contrat ferme de 50 mégawatts pour 2028, elle n’achète pas une promesse académique, elle s’engage sur un calendrier.
Et la France dans tout ça ?
Difficile de masquer le déséquilibre.
La France héberge le plus grand projet de fusion au monde (ITER à Cadarache) et l’un des laboratoires publics les plus réputés sur le sujet (le CEA, qui exploite le tokamak WEST à côté d’ITER et détient plusieurs records d’endurance plasma). Côté startups privées en revanche, la France n’a qu’une seule entreprise de poids en lice : Renaissance Fusion, fondée en juillet 2020 à Fontaine, près de Grenoble, par le physicien italien Francesco Volpe et le professeur allemand Martin Kupp. 107 salariés, 12 familles de brevets, un pari technologique singulier (le stellarator simplifié, associé à des supraconducteurs à haute température déposés directement au laser et à des parois de métal liquide à base de lithium), un partenariat technique avec le CEA et un soutien public via France 2030 et une subvention BPI France « Réacteur Nucléaire Innovant » de 10 millions d’euros.
Côté capital, l’écart avec les leaders mondiaux est criant. Renaissance Fusion a levé environ 60 millions d’euros depuis sa création et prépare un tour supplémentaire pour porter le total à 130-150 millions d’euros fin 2026. À comparer aux 3,4 milliards d’euros de Commonwealth Fusion Systems, aux 1,87 milliard d’Helion Energy, ou même aux 650 millions d’euros de l’allemand Proxima Fusion (spin-off de l’Institut Max Planck, qui a bouclé un tour record de 411 millions en juillet 2026) et aux 285 millions d’euros du britannique Tokamak Energy. En clair, le champion français de la fusion privée dispose d’environ 1,8 % des capitaux du leader américain, et moins d’un quart des moyens de son voisin allemand.
L’écosystème scientifique français n’est pas pour autant marginalisé. ITER reste le projet de référence mondial sur la fusion par confinement magnétique, avec un premier plasma attendu en 2034. Le Laser Mégajoule du CEA à Bordeaux travaille lui sur la fusion par confinement inertiel, principalement pour des applications de défense.
Toutefois, pour être parmi les gagnants de la course aux premiers watts commerciaux dans les années 2030, la France devra probablement sortir rapidement un deuxième ou un troisième champion privé, ou alors miser massivement sur Renaissance Fusion pour lui faire changer de dimension. À 150 millions d’euros fin 2026, le grenoblois reste dans la catégorie « startup prometteuse ». À 1,5 milliard, il entrerait dans la cour des grands.
Horizon 2100 : entre marginal et transformateur
Le rapport de l’AIEA s’achève sur une étude prospective d’EUROfusion, le consortium européen de recherche sur la fusion. Selon les hypothèses retenues (disponibilité technologique, coûts d’investissement, rythme de déploiement, intégration avec les énergies renouvelables), la fusion pourrait fournir en 2100 entre une fraction marginale de la production mondiale d’électricité et jusqu’à 20 %.
La fourchette est large, parce que l’incertitude est totale, mais elle dit l’essentiel : même dans le scénario pessimiste d’EUROfusion, la fusion aura une place dans le mix énergétique mondial de la fin du siècle.
Dans le scénario optimiste, elle pourrait devenir l’un des trois piliers de la décarbonation globale, à côté du solaire photovoltaïque et des batteries stationnaires.
Sources principales :
- Agence internationale de l’énergie atomique (AIEA), World Fusion Outlook 2026, 4th edition (12 novembre 2026)
https://www-pub.iaea.org/MTCD/Publications/PDF/PubID-16135-26-17183E_PAT-017_web.pdf
Rapport officiel de 128 pages publié à Vienne à l’occasion de la 3ᵉ réunion du World Fusion Energy Group. Contient l’inventaire mondial des 174 installations de fusion, les données financières de FusionX Group, l’étude prospective EUROfusion, et la liste des 26 centrales de fusion en planification à horizon 2050. - Sacra, Commonwealth Fusion Systems valuation, funding & news
https://sacra.com/c/commonwealth-fusion-systems
Suivi détaillé du financement de CFS : 4 Md$ levés au total après la levée record de 1 Md$ en juillet 2026 auprès de fonds souverains et de pension. Partenariats Google DeepMind (TORAX), Dominion Energy (ARC Virginie), calendrier SPARC et ARC.
Commentaires