La fusion nucléaire a un talon d’Achille méconnu : un ruban métallique dont la fabrication est aux mains de l’Asie. Une start-up allemande veut y remédier en construisant la première grande usine européenne, sur un site symbolique.
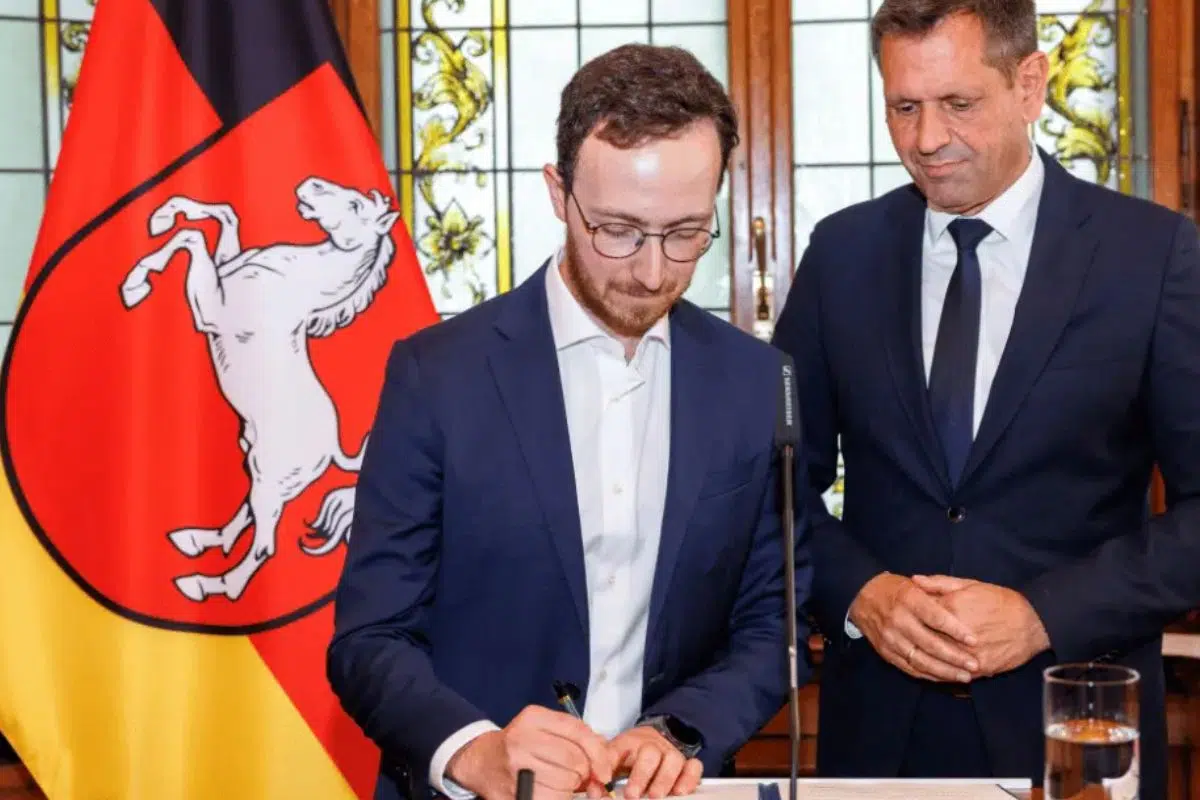
Le 10 septembre 2026, la jeune pousse allemande Proxima Fusion a signé un protocole d’accord avec le Land de Basse-Saxe pour bâtir la première usine européenne de grande capacité dédiée à un composant clé de la fusion : le ruban supraconducteur à haute température, ou HTS.
Un investissement de 140 millions d’euros sur les premières phases, financé à parts égales par le public et le privé, dont 21 millions apportés par la région de Basse-Saxe et qui pourrait être une des clés de la souveraineté industrielle de l’Europe sur l’énergie de demain.
Lire aussi :
- Les Américains en sont persuadés, ils seront les premiers à franchir ce seuil mythique de la fusion nucléaire avec le tokamak SPARC
- Aucun entrepreneur français ne voudra croire que les Américains ont accordé la première licence de l’Histoire pour une centrale à fusion nucléaire en 8 mois
L’Allemagne veut bâtir la première usine dédiée à la production de rubans supraconducteurs à haute température (HTS)
Le ruban qui a réveillé la fusion
Une machine à fusion confine un plasma à plus de cent millions de degrés grâce à d’intenses champs magnétiques. Plus ces champs sont puissants, plus la machine peut être compacte. Or le ruban HTS, une fois refroidi, conduit l’électricité sans la moindre résistance, ce qui permet de fabriquer des aimants à la fois surpuissants et petits.
Doubler le champ magnétique permet de diviser par quarante le volume du réacteur, à performance égale. C’est précisément cette avancée, apparue il y a une dizaine d’années, qui a fait naître toute la vague actuelle de start-up de la fusion. Sans ce ruban, ni le tokamak compact SPARC de l’américain CFS, ni le stellarator de Proxima ne seraient concevables.
Le HTS est devenu la brique fondatrice d’une course mondiale.
Une pénurie qui menace toute la filière
Le problème, c’est que ce ruban miracle est à la fois rare et difficile à produire. Sa fabrication exige de déposer, couche par couche, des matériaux exotiques sur une bande métallique en mouvement, avec des tolérances de défaut mesurées en microns. Résultat, une poignée d’acteurs se partagent le marché, les cinq premiers en contrôlant plus de 95 %, et l’essentiel de la production industrielle se trouve en Asie, au Japon et en Chine.
Face à cette offre étroite, la demande explose. Chaque réacteur en avale des quantités vertigineuses. Un unique prototype peut engloutir de quoi couvrir la surface de six terrains de football en film supraconducteur. Proxima estime avoir besoin d’environ 20 000 kilomètres de ruban pour son seul démonstrateur, baptisé Alpha, et de 40 000 de plus pour sa future centrale Stellaris.
Le constat vaut pour toute la filière : l’américain CFS a lui-même dû investir plus de 100 millions de dollars (environ 85 millions d’euros) dans sa propre usine d’aimants, faute de fournisseurs suffisants.
Le ruban HTS est aujourd’hui le goulet d’étranglement de la fusion.
Le même piège que le lithium ou les terres rares
Cette histoire a un air de déjà-vu pour l’Europe qui se retrouve, une fois de plus, à maîtriser une technologie de pointe tout en dépendant de l’Asie pour un composant critique. Le schéma s’est répété si souvent qu’il en devient une signature de la transition énergétique, regardez le tableau ci-dessous pour comprendre :
| Composant critique | Filière | Qui domine la production | Position de l’Europe |
|---|---|---|---|
| Ruban supraconducteur (HTS) | Aimants de fusion | Asie (Japon, Chine) : ~95 % pour les 5 premiers | Aucune usine à grande échelle (projet Proxima = la 1re) |
| Terres rares | Aimants (VE, éoliennes) | Chine : ~61 % du minerai, ~90 % du raffinage | Quasi totalement dépendante |
| Graphite | Anodes de batteries | Chine : ~72 % de la production, ~100 % de la transformation | Quasi totalement dépendante |
| Lithium (raffiné) | Batteries | Chine : ~60 à 70 % du raffinage | ~1 % de la production, ~98 % importé |
| Onduleurs solaires | Centrales photovoltaïques | Chine (Huawei, Sungrow en tête du marché) | A perdu son avance (SMA, jadis ~30 %, minoritaire) |
Sur dix-neuf des vingt minéraux stratégiques que suit l’Agence internationale de l’énergie (AIE), la Chine est le premier raffineur, avec une part moyenne d’environ 70 %. Avec le ruban HTS, l’Europe a une occasion rare : agir avant que la dépendance ne s’installe, plutôt que de tenter de la corriger des années trop tard, comme pour le solaire ou les batteries.
Proxima, l’enfant de la recherche allemande
Proxima Fusion est née en 2023 d’un essaimage de l’institut Max-Planck de physique des plasmas, le laboratoire qui exploite Wendelstein 7-X, le stellarator le plus puissant du monde. L’entreprise a récemment levé 411 millions d’euros, ce qui la hisse parmi les start-up de fusion les mieux dotées de la planète, et elle prévoit de construire sa future centrale commerciale sur un site hautement symbolique : celui d’une ancienne centrale nucléaire à fission de Gundremmingen, en Bavière, en cours de démantèlement.
Le vieux nucléaire cédant la place au nouveau, l’image est forte.
En choisissant de fabriquer son propre ruban, Proxima applique une leçon que toute la filière a apprise à ses dépens : dans une industrie naissante, celui qui ne maîtrise pas sa chaîne d’approvisionnement reste à la merci des autres.
Prometteur, mais encore sur le papier
Pour le moment, Proxima a simplement signé un protocole d’accord, pas une usine en construction. Cet accord porte sur l’évaluation de sites, la mise en place d’un financement par étapes et les démarches d’autorisation. Proxima n’a communiqué ni calendrier de chantier, ni date de mise en service, ce qui est précisément la question décisive : l’usine sera-t-elle prête à temps pour soulager la pénurie, ou arrivera-t-elle après la bataille ?
Il faut aussi rappeler que Proxima elle-même n’en est qu’aux prémices. Son démonstrateur Alpha ne doit voir le jour que dans les années 2030, et sa centrale Stellaris plus tard encore. Ni l’un ni l’autre n’existe à ce jour, et les 60 000 kilomètres de ruban évoqués sont des besoins futurs, pas des commandes fermes.
Reste que la démarche est lucide et pointe un angle mort du débat. On parle beaucoup des réacteurs, des seuils de performance et des milliards levés, mais bien moins des composants sans lesquels rien ne fonctionne. En s’attaquant au ruban plutôt qu’à une énième promesse de plasma, Proxima rappelle que la course à la fusion ne se gagnera pas seulement dans les laboratoires, mais aussi dans les usines qui fabriqueront, mètre après mètre, la matière première de cette énergie.
Sur ce terrain-là, l’Europe a, pour une fois, la possibilité de ne pas partir en retard !
Sources principales :
- Proxima Fusion (communiqué officiel), Proxima Fusion and Lower Saxony sign MoU to build Europe’s first large-scale fusion-grade HTS tape facility (9 septembre 2026)
https://www.proximafusion.com/press-news/lower-saxony-sign-mou-first-large-scale-fusion-grade-hts-tape-facility
Communiqué de presse officielle de Proxima Fusion - TechCrunch, Proxima Fusion bets €140M on a critical fusion ingredient dominated by Asian suppliers (10 septembre 2026)
Proxima Fusion bets €140M on a critical fusion ingredient dominated by Asian suppliers
Concentration de la production de ruban HTS en Chine et au Japon, besoins de dizaines de milliers de kilomètres, levée de fonds de 411 millions d’euros de Proxima. - Agence internationale de l’énergie, Global Critical Minerals Outlook 2025-2026
https://www.iea.org/reports/global-critical-minerals-outlook-2025
Domination chinoise du raffinage (premier raffineur pour 19 des 20 minéraux stratégiques, ~70 % en moyenne, ~90 % pour les terres rares et le graphite, 60-70 % pour le lithium), risques de concentration des chaînes d’approvisionnement.